
ETF koji imaš danas NEĆE biti najbolji za 20 godina (i to je OK)
Zamisli da si 2010. godine kupio “najbolji” S&P 500 ETF na tržištu. Jeftin, likvidan, sve pohvale struke. E sad, da li bi danas, u 2026. godini, i dalje kupovao baš taj isti fond? Ne bi. I to nije zato što si tada pogrešio. Nego zato što se pravila igre menjaju svakih nekoliko godina, a nagrada za tebe kao investitora su sve niže naknade. Danas ćemo pričati o tome zašto tvoj ETF koji imaš danas najverovatnije neće biti tvoj najbolji izbor za dvadeset godina, koliko to konkretno može da znači u novcu, i zašto to uopšte nije razlog za paniku niti za to da svaki mesec menjaš fond.
Da bismo razumeli o čemu pričamo, moramo prvo da se podsetimo šta je TER, odnosno Total Expense Ratio. To je godišnji trošak koji ti fond naplaćuje za to što upravlja tvojim novcem, izražen kao procenat od uložene sume, i on se tiho skida iz vrednosti fonda svaki dan, tako da ga nikad direktno ne vidiš na izvodu, ali ga itekako osećaš na duge staze.
Kada su se pojavili prvi UCITS ETF-ovi koji prate S&P 500, pre petnaestak godina, TER je najčešće bio negde između 0.35 i 0.40 procenata godišnje. Danas, u 2026. godini, najjeftiniji fondovi koji prate isti taj indeks imaju TER od 0.03 do 0.07 procenata. To je pad od preko osamdeset procenata u trošku, za praktično isti proizvod. I ovo nije slučajnost, nego posledica same strukture tržišta.
Veliki provajderi poput iSharesa, Vanguarda, Xtrackersa, SPDR-a i Invesca se stalno bore za tvoj novac, a pošto je proizvod suštinski identičan, jedini način da se izdvoje je kroz cenu. Kada u fond uđe više novca, troškovi upravljanja po jedinici imovine padaju, pa provajder može sebi da priušti da spusti TER i time privuče još više novca. To je krug koji se hrani sam sobom, i mi kao investitori smo direktni korisnici te utakmice.
Kada danas biraš fond i gledaš tabele poređenja, gledaš trenutnu sliku, a ne trajno stanje stvari. Tokom narednih dvadeset godina, gotovo je izvesno da će se pojaviti novi provajderi sa agresivnijim cenama, da će postojeći igrači dodatno spuštati TER da zadrže tržišni udeo, i da će se menjati i tehnički detalji poput metode replikacije indeksa, poreskog tretmana dividendi u zavisnosti od domicila fonda, ili čak regulative koja uređuje sam UCITS okvir.
Zamisli to kao situaciju sa mobilnim operaterima ili internet paketima. Onaj paket koji je pre deset godina bio vrhunska ponuda, danas ti operater ne bi ni predložio, jer bi bio sramotno skup i loš u poređenju sa onim što se nudi sada. Isto važi i za fondove. Ono što je danas najbolja opcija za tvoj portfolio, za dvadeset godina će verovatno delovati kao relikt jedne druge, skuplje epohe investiranja.

Da bismo ovo osetili u brojkama, a ne samo u teoriji, uzmimo jednostavan primer. Zamisli investitora koji ulaže 250 evra mesečno, dosledno, tokom 40 godina, i pretpostavimo da tržište donosi bruto prinos od otprilike 7 procenata godišnje pre nego što se oduzme trošak fonda, što je razumna dugoročna pretpostavka za globalni akcijski indeks. Sada gledamo koliko taj isti mesečni ulog naraste u zavisnosti od toga koliki TER fond naplaćuje. Pri TER-u od 0.50 procenata, gde je neto prinos otprilike 6.50 procenata godišnje, ukupna suma na kraju perioda iznosi oko 542.000 evra. Spusti TER na 0.40 procenata, neto prinos 6.60 procenata, i suma raste na otprilike 557.000 evra. Kod TER-a od 0.30 procenata, sa neto prinosom od 6.70 procenata, dolazimo do otprilike 571.000 evra. Na 0.20 procenata TER-a, neto prinos 6.80 procenata, suma iznosi oko 586.000 evra. Kada TER padne na 0.10 procenata, sa neto prinosom od 6.90 procenata, dobijamo otprilike 602.000 evra. I na kraju, ako bi neko čitavih 40 godina uspeo da drži fond sa TER-om od svega 0.05 procenata, neto prinos od 6.95 procenata bi doneo negde oko 610.000 evra.
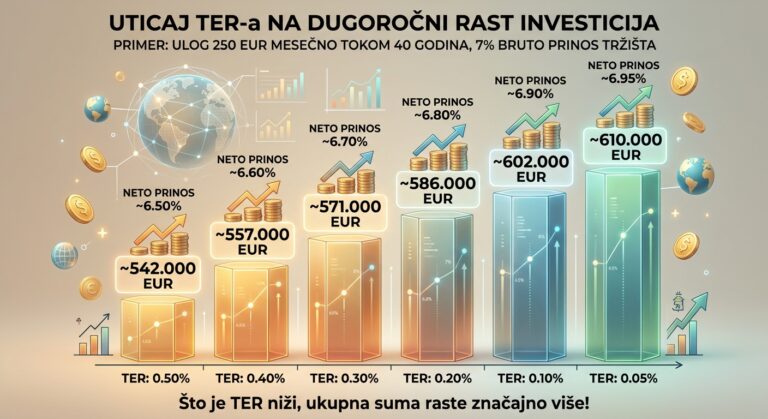
Razlika između najskupljeg i najjeftinijeg scenarija, dakle između 0.50 i 0.05 procenata TER-a, iznosi otprilike 68.000 evra, i to samo zbog razlike u godišnjem trošku od pola procentnog poena. Za poređenje, ukupno uplaćeno tokom svih tih 40 godina je 120.000 evra, što znači da ta razlika u trošku fonda predstavlja više od polovine tvog ukupnog uloga, izgubljenu ili dobijenu isključivo zbog visine naknade. Ove brojke su naravno ilustrativne, jer niko ne zna kakav će zaista biti prinos tržišta u narednih 40 godina, ali odnos između scenarija, dakle koliko svaka desetina procenta TER-a znači na dugi rok, ostaje realan i vredan pažnje.
Zamka u koju ne treba upasti i kada veliki rez ima smisla?
Sad kad smo videli koliko razlika u TER-u može da znači na duge staze, logično je pitanje da li treba odmah da pretražiš tržište i pređeš na najjeftiniji fond čim primetiš da postoji nešto jeftinije za par baznih poena. Odgovor je, iznenađujuće, ne, i to iz nekoliko razloga.
Prvo, svaka promena fonda nosi transakcione troškove, poput spreda pri kupovini i prodaji, i eventualne provizije brokera. Drugo, i mnogo važnije za evropske investitore, prodaja postojećeg fonda znači realizaciju kapitalne dobiti, a to u zavisnosti od zemlje u kojoj plaćaš porez može da znači da odmah moraš da izdvojiš značajan deo dobiti državi, umesto da taj novac nastavi da radi za tebe u tržištu. Treće, dok prodaješ stari fond i kupuješ novi, tvoj novac je makar kratko van tržišta, a to nosi rizik da propustiš baš onaj dan kada tržište naglo poraste. I na kraju, tu je i psihološki trošak stalnog preispitivanja i menjanja odluka, jer investitori koji prečesto menjaju pozicije statistički gledano ostvaruju lošije rezultate od onih koji jednostavno drže kurs. Zato razlika od 0.02 ili čak 0.05 procentnih poena u TER-u retko kad opravdava menjanje fonda, pogotovo ako u postojećem fondu već imaš akumuliranu, neoporezovanu dobit koju bi prodajom odmah oporezovao.
Postoje situacije kada razmišljanje o promeni fonda ipak ima smisla. Kada je razlika u TER-u zaista velika, recimo dvadeset baznih poena ili više, matematika se menja i ušteda počinje brže da nadmašuje trošak prelaska. Kada menjaš samu strategiju, na primer prelaziš sa fonda koji isplaćuje dividende na onaj koji ih automatski reinvestira, ili menjaš domicil fonda iz poreskih razloga jer se promenilo tvoje mesto prebivališta. Ili kada postojeći fond počne da pokazuje probleme, poput velikog odstupanja od indeksa koji prati, pada likvidnosti, ili najave da se fond zatvara i spaja sa nekim drugim. U tim slučajevima vredi sesti, izračunati, i doneti odluku na osnovu brojki, a ne na osnovu impulsa.
Zaključak
Sve ovo nas dovodi do glavne poruke ovog videa. Ne treba da pratiš tržište fondova svakog dana, niti svakog meseca, jer to troši energiju i nervozu bez ikakve stvarne koristi. Realno je dovoljno da jednom godišnje, ili kad čuješ za neku veću vest, poput novog fonda od velikog provajdera ili značajnog pada TER-a kod fonda koji već držiš, baciš pogled i uporediš osnovne parametre, dakle visinu TER-a, veličinu fonda po ukupnoj imovini i koliko verno prati svoj indeks.
Ako je razlika u odnosu na ono što već imaš mala, najbolje je da ostaneš tačno tamo gde jesi i nastaviš da ulažeš dosledno. Ako je razlika velika i dugoročno isplativa, onda razmotri promenu, ali pre nego što povučeš potez, obavezno uzmi u obzir poreske posledice prodaje, jer se upravo tu često krije razlika između pametne i preuranjene odluke. Na kraju dana, cilj nije da u svakom trenutku imaš savršen fond sa apsolutno najnižim mogućim TER-om na tržištu, nego da imaš dovoljno dobar fond, u koji ulažeš uporno i bez prekida, godinu za godinom. Doslednost, ne savršenstvo, je ono što na kraju gradi tih pola miliona evra ili više.
Pogledaj i ovaj video
Imaš pitanje ili komentar?
Error: Contact form not found.

Želiš finansijsku nezavisnost? Moja e-knjiga sa praktičnim primerima je tu za tebe!
